

Digitaliser un club deal en 2026 : le guide complet pour les opérateurs


Si vous structurez des club deals (immobilier, private equity ou dette privée), vous arrivez tôt ou tard à la même question : continuer avec des bulletins PDF, un tableur et des virements rapprochés à la main, ou passer sur une infrastructure dédiée ? Et si oui, comment s'y prendre sans transformer le projet en chantier informatique ?
Ce guide décrit ce que recouvre concrètement la digitalisation d'un club deal, étape par étape, les questions réglementaires à trancher avant de choisir un outil, la manière de chiffrer le coût réel, et les erreurs que l'on voit revenir. Il est écrit pour être utile quelle que soit la solution que vous retiendrez au final.
Pourquoi digitaliser : le coût caché des frictions
Un club deal se joue sur une fenêtre courte. Entre le oui verbal d'un investisseur et son virement effectif, il s'écoule couramment trois à quatre semaines quand le parcours est papier : impression du bulletin, signature, scan, renvoi, vérification des pièces, virement, rapprochement. Chaque étape manuelle est une occasion d'abandon ou de rétractation, et l'opérateur passe plus de temps en back-office qu'en sourcing.
Le coût n'est pas seulement l'heure homme. C'est aussi ce que l'équipe ne fait pas : une opération de moins dans l'année parce que l'administratif de la précédente n'est pas bouclé, des investisseurs qu'on n'onboarde pas faute de bande passante, un reporting trimestriel qui glisse.
Les six briques d'un club deal digitalisé
Le mot « digitaliser » recouvre six briques distinctes. Les identifier séparément est le meilleur moyen de savoir ce dont vous avez réellement besoin, et ce que vous pouvez garder en interne.
1. La structuration du véhicule
Création du SPV, de la SCI ou de la holding, rédaction des statuts et du pacte, paramétrage des règles de distribution, des droits de vote et de la gouvernance. Sans outil, c'est de l'ordre de deux à trois semaines de juridique par opération, et on recommence à zéro à chaque deal. L'enjeu de la digitalisation est de rendre cette étape répétable : un modèle paramétrable plutôt qu'un document réécrit. Beaucoup d'opérateurs gardent néanmoins leurs avocats pour cette brique, ce qui est tout à fait compatible avec un outil qui orchestre le reste. Voir aussi notre guide Comment structurer un club deal immobilier en 2026 et la définition d'un SPV.
2. L'onboarding et la vérification des investisseurs
Pièces d'identité, justificatif de domicile, KYB pour les personnes morales, détection des personnes politiquement exposées, listes de sanctions, et piste d'audit capable de résister à un contrôle. Manuel, cela représente plusieurs jours de back-office par nouvel investisseur, et la base n'est pas réutilisée d'un deal à l'autre. Digitalisé, le même investisseur est vérifié une fois, son dossier est archivé, et il peut souscrire au deal suivant en quelques minutes. Si vous distribuez via des CGP ou des family offices, la vérification porte aussi sur les distributeurs eux-mêmes.
3. La souscription et le paiement
Bulletin, signature électronique, virement. Un parcours bien conçu réunit vérification d'identité, signature qualifiée et souscription dans un seul enchaînement, mobile compris, avec confirmation instantanée. C'est la brique qui détermine le taux de conversion : un parcours mal conçu peut coûter une part significative des signatures entre le démarrage d'une souscription et sa finalisation.
4. Le registre des titres
Tenir à jour qui détient quoi, avec les mouvements successifs : souscriptions, cessions, démembrements, successions. Un tableur suffit pour un deal et dix investisseurs, beaucoup moins pour un portefeuille d'opérations. Un registre numérique, y compris sur blockchain, apporte l'intégrité et la traçabilité, à condition que le cadre juridique du titre s'y prête. Nous détaillons le sujet dans l'article sur le registre des porteurs.
5. La distribution des revenus
Calcul des quotes-parts, virements, documents fiscaux éventuels. C'est une opération récurrente, donc celle où l'automatisation rapporte le plus dans la durée : loyers trimestriels, produit de cession, éventuelles règles de cascade entre les parts.
6. Le reporting et la gouvernance
Informations périodiques aux investisseurs, assemblées générales, votes, archivage des procès-verbaux. Une brique qu'on planifie peu au lancement et qui pèse lourd sur plusieurs années : organiser une assemblée de quinze co-investisseurs par email et tableur peut mobiliser une journée entière.
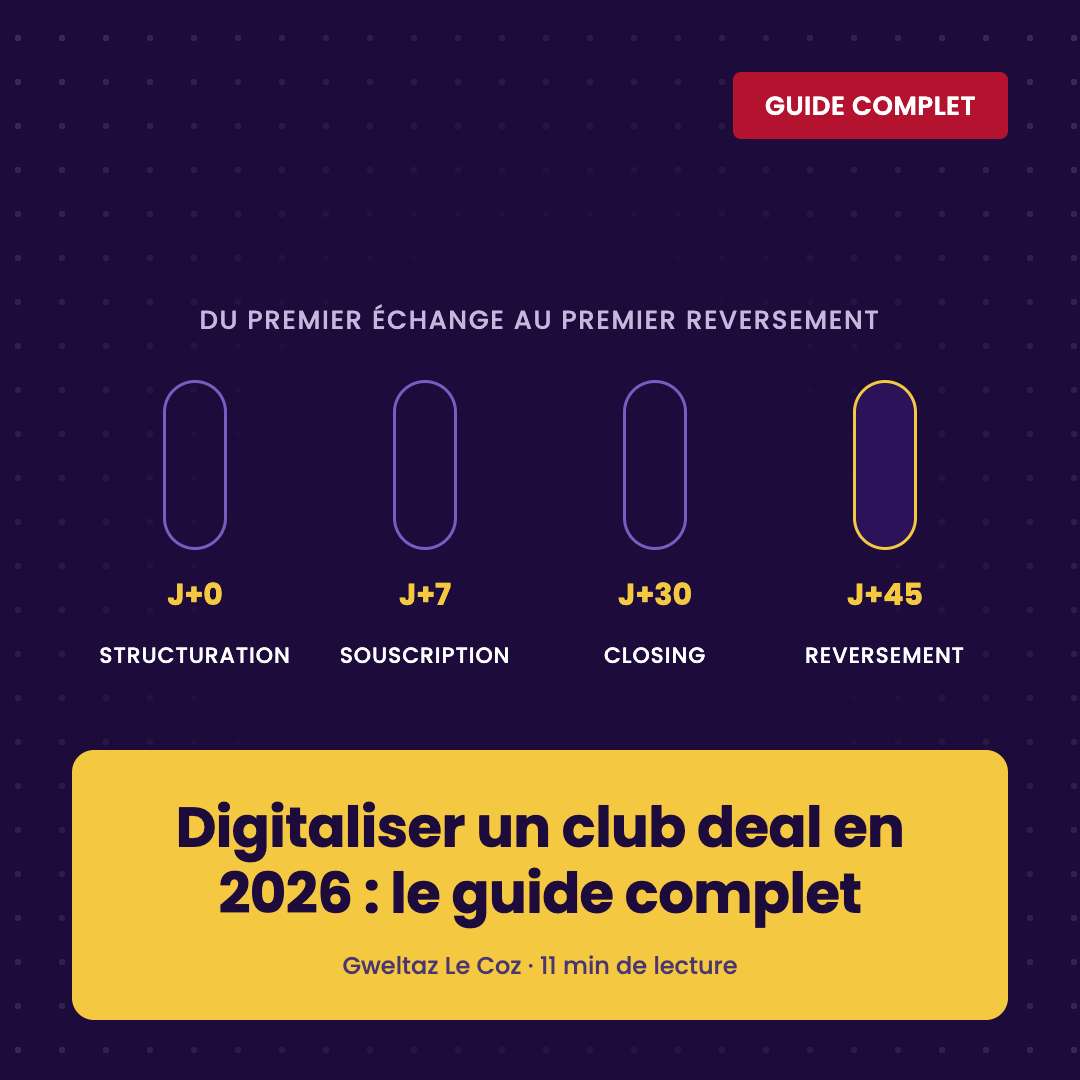
Une opération dans le temps : de J+0 au premier reversement
Les six briques disent ce qu'il faut couvrir. Reste la question du calendrier : sur une opération réelle, où les semaines se perdent-elles ? Voici le déroulé type d'un club deal immobilier, en quatre phases.
Phase 1 : structuration (J+0 à J+7)
On fixe le ticket minimum et maximum, le montant cible et les règles de distribution, puis on charge la documentation et on paramètre le bulletin de souscription. C'est la phase qui paraît la plus courte, mais elle peut s'étirer sur deux à trois semaines quand le véhicule et les documents sont rédigés de zéro. Le gain vient de la répétabilité : partir d'un modèle de véhicule et d'un bulletin paramétrable permet de tenir la semaine, et de ne pas refaire ce travail au deal suivant.
Phase 2 : distribution et collecte (J+7 à J+30)
C'est le cœur de l'opération et l'endroit où se perd l'essentiel du temps. L'opportunité est diffusée aux investisseurs et aux CGP, chaque investisseur est vérifié, signe son bulletin et vire les fonds. En parcours papier, ces étapes s'enchaînent les unes après les autres pour chaque investisseur, et les relances se font à la main. En parcours digital, vérification, signature et souscription se font dans un seul enchainement, et les virements sont suivis et réconciliés au fil de l'eau : on voit à tout moment qui a signé, qui a viré et qui traîne.
Phase 3 : closing (J+30 à J+45)
Validation des souscriptions, libération des fonds vers le véhicule, enregistrement des titres dans le registre. Quand le passif est tenu à la main, c'est une phase de vérification fastidieuse, avec un risque d'écart entre ce qui a été signé, ce qui a été payé et ce qui est inscrit. Quand le registre se met à jour à la validation de chaque souscription, le closing se réduit à une vérification finale.
Phase 4 : gestion et reversements (après le closing)
L'opération entre dans sa vie courante, qui dure souvent plusieurs années : distribution des revenus à chaque échéance, reporting aux investisseurs, assemblées générales, éventuellement cession de parts. C'est la phase que l'on planifie le moins et qui, cumulée, pèse le plus lourd en temps d'équipe.
Ce qui se compresse, et ce qui ne se compresse pas
Trois enseignements ressortent de ce déroulé. D'abord, le temps se gagne surtout en phase 2, en remplaçant une chaîne séquentielle par des étapes qui se font en même temps et sans ressaisie. Ensuite, la phase 1 se gagne par la répétabilité et non par la vitesse : le premier deal reste un travail de structuration, c'est le deuxième qui va vite. Enfin, la phase 4 est celle qui justifie l'infrastructure sur la durée, parce qu'elle revient à chaque échéance et sur chaque opération. Ce qui ne se compresse pas, c'est le cadre juridique : la qualification de l'opération et le statut de celui qui la commercialise se tranchent en amont, avec vos conseils.
Les trois questions réglementaires à trancher avant de choisir un outil
Un outil ne règle pas votre cadre réglementaire, mais il peut le faciliter ou le compliquer. Trois questions à poser à votre conseil juridique avant tout choix, parce qu'elles déterminent le type de solution dont vous avez besoin.
1. Votre opération est-elle un FIA ?
Un club deal n'est pas un fonds d'investissement alternatif par nature : tout dépend du pouvoir réel laissé aux investisseurs et de l'existence d'une politique d'investissement déléguée à un tiers. S'il est requalifié en FIA, il faut une société de gestion agréée ou un véhicule réglementé. Ce choix conditionne l'outil. Le détail est dans notre article Club deal, co-investissement et FIA.
2. Qui commercialise l'opération ?
Dès que l'opération est distribuée à des investisseurs que vous ne connaissez pas, notamment via des CGP ou des family offices, la question du statut de celui qui commercialise se pose. Certaines infrastructures apportent ce statut, d'autres s'appuient sur un partenaire régulé, d'autres n'en apportent aucun et supposent que vous disposiez du vôtre. C'est le critère qui élimine le plus vite certaines options.
3. Où et comment est tenu le registre des titres ?
Le cadre français reconnaît l'inscription de certains titres financiers non cotés dans un dispositif d'enregistrement électronique partagé, mais le périmètre dépend de la nature juridique du titre. Faites valider le point cas par cas, d'autant que les obligations de lutte contre le blanchiment et de conservation des preuves s'appliquent quel que soit l'outil.
Ces éléments sont informatifs et ne constituent ni un conseil juridique ni un conseil en investissement.
Combien ça coûte vraiment
Le prix affiché est rarement le coût réel. Trois modèles dominent, et chacun masque quelque chose.
- Le pourcentage du montant collecté. Il aligne le prestataire sur votre réussite et ne coûte rien si l'opération n'aboutit pas, mais il pèse plus lourd sur les grosses levées.
- Le forfait par opération. Il est prévisible, mais il faut vérifier ce qui est refacturé à côté : registre, distribution des revenus, reporting, assemblées générales.
- L'abonnement ou le déploiement initial, avec ou sans variable. Il améliore l'économie dès que le volume augmente, mais pèse sur la première opération.
Pour comparer, la bonne méthode est de chiffrer un cas. Exemple illustratif : vous levez 3 M€ par opération. Un pourcentage de 1 % coûte 30 000 € par opération. Un forfait de 15 000 € par opération, incluant moins de services, coûte la moitié sur le papier : le point d'équilibre entre les deux est le forfait divisé par le taux, soit 1,5 M€. Mais si le forfait n'inclut pas la distribution des revenus et le reporting, il faut ajouter ces lignes avant de conclure. Et un développement interne, de l'ordre de 6 à 12 mois et de 60 à 100 k€ pour un premier périmètre, ne se justifie généralement que si vous enchaînez de nombreuses opérations, car KYC, registre et évolutions restent à développer et à maintenir.
Les sept critères et les questions à poser
- Le statut réglementaire. Apporte-t-il un cadre de commercialisation, passe-t-il par un partenaire, ou non ?
- La structuration juridique. Incluse, confiée à des partenaires, ou à votre charge ?
- La profondeur de la marque blanche. Nom de domaine, emails, documents, espace distributeur : que voit réellement l'investisseur ?
- La gestion après la souscription. Distribution des revenus, registre, reporting, assemblées générales.
- La tokenisation. Native, optionnelle ou absente, selon que c'est votre thèse ou une brique parmi d'autres.
- Le délai de déploiement et la facilité à lancer l'opération suivante.
- Le modèle tarifaire complet. Forfait, pourcentage ou abonnement, et ce qui est refacturé ensuite.
En rendez-vous, trois questions valent plus qu'une plaquette : peut-on dérouler ma dernière opération réelle de bout en bout dans l'outil ? Quelles étapes restent manuelles ? Quel est le coût total sur mon volume annuel, refacturations comprises ?
Les erreurs qui reviennent
- Choisir l'outil avant de trancher le cadre réglementaire. Une solution très séduisante mais incompatible avec votre mode de commercialisation oblige à tout refaire.
- Digitaliser la souscription et oublier le reste. Le vrai gain de temps se joue souvent après la collecte : distribution des revenus, registre, reporting, assemblées.
- Comparer sur le prix affiché. Un forfait et un pourcentage ne couvrent pas le même périmètre.
- Sous-estimer la reprise de l'existant. Si vous avez déjà un passif et des investisseurs, demandez comment ils sont migrés et contrôlés.
- Négliger l'expérience du distributeur. Si vos CGP ne trouvent pas leur compte dans l'espace dédié, ils continueront à vous envoyer des PDF.
Par où commencer
Plutôt qu'un projet global, partez de votre prochaine opération. Définissez les six briques que vous voulez digitaliser en premier, tranchez les trois questions réglementaires avec votre conseil, puis faites dérouler votre dernier deal à chaque solution envisagée, en comptant les étapes qui restent manuelles. Un pilote sur une opération est plus parlant que n'importe quelle démonstration.
Questions fréquentes
Combien de temps faut-il pour digitaliser un club deal ?
Cela dépend du périmètre : quelques jours pour un véhicule simple avec un structurateur, quelques semaines pour déployer une infrastructure complète à votre marque, plusieurs mois pour un développement interne. Comparez toujours ce que chaque délai couvre.
Faut-il un statut réglementaire pour distribuer via des CGP ?
La réponse dépend de la qualification de l'opération et de qui la commercialise. Elle doit être tranchée avec votre conseil juridique avant de choisir un outil.
Peut-on conserver ses avocats ?
Oui. Beaucoup d'opérateurs gardent la structuration juridique en interne ou chez leurs conseils et utilisent l'infrastructure pour l'onboarding, la souscription, le registre et les distributions.
La tokenisation est-elle indispensable ?
Non. Elle apporte un registre infalsifiable et ouvre la voie à la cession entre investisseurs, mais un club deal peut être digitalisé sans elle.
Peut-on combiner plusieurs solutions ?
Oui, et c'est fréquent : un acteur régulé pour le cadre de commercialisation, une infrastructure pour l'opérationnel, des avocats pour la structuration.
Comparer les solutions du marché
Les solutions disponibles se répartissent en quatre grandes familles : les prestataires régulés qui apportent la technologie et un statut de commercialisation, les structurateurs de véhicules qui prennent en charge le juridique et une partie de la plateforme, les plateformes de distribution en marque blanche centrées sur le parcours investisseur et distributeur, et les spécialistes de la tokenisation. Aucune n'est meilleure dans l'absolu : la bonne se choisit à partir de votre cadre réglementaire, de votre volume annuel et de ce que vous voulez garder en interne. Chez Fraktion, nous opérons dans la famille des plateformes en marque blanche, et nous travaillons avec des acteurs régulés quand l'opération l'exige ; si vous voulez dérouler la grille ci-dessus sur une opération réelle, nous le faisons volontiers avec vous en 30 minutes, même si la conclusion est qu'une autre solution vous convient mieux.
Expert Immobilier
Jonathan Cornea
Je prends rendez-vous
Prêt à transformer vos projets d'investissement ?
comment nous pouvons vous aider à atteindre vos objectifs.
Prendre un rendez-vous


